
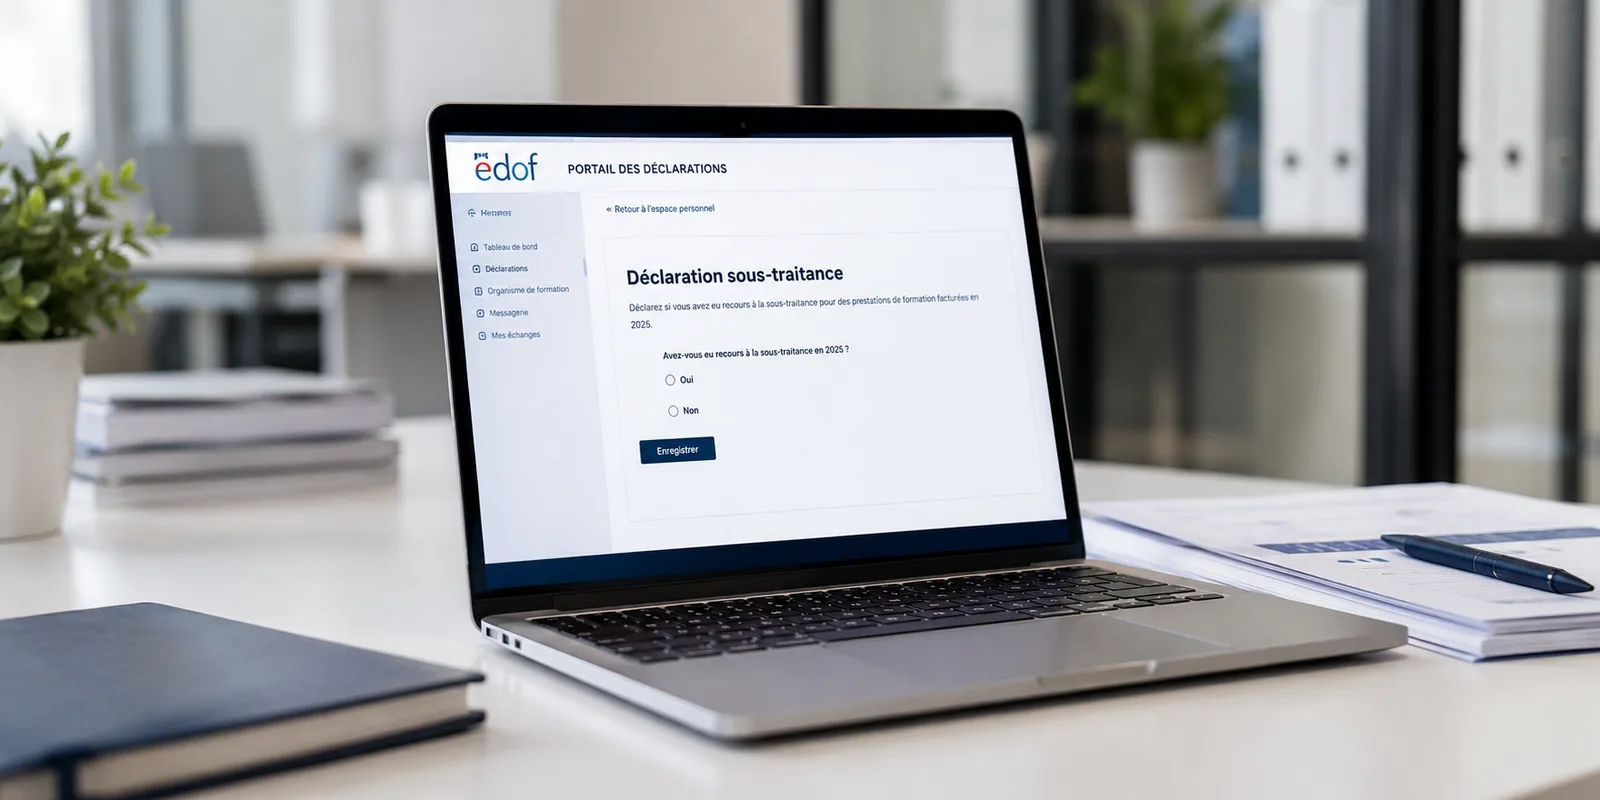
Tout organisme de formation référencé sur Mon Compte Formation doit déclarer, avant le 30 septembre 2026, s’il a eu recours ou non à la sous-traitance pour ses prestations facturées en 2025. La campagne est ouverte depuis le 1er mai 2026 et le calendrier est fixé par la Caisse des dépôts. Répondre « non » reste une déclaration : les organismes qui n’ont sous-traité aucune action doivent la faire aussi, au même titre que ceux qui proposent des prestations sur Mon Compte Élu. Cet article dit ce qu’il faut réunir avant d’ouvrir EDOF, dans quel ordre remplir les écrans, et ce que votre certificateur ira vérifier ensuite.
Qui est concerné, et sur quelle période
L’obligation est annuelle depuis 2025. La campagne 2026 porte sur le recours à la sous-traitance en 2025, avec une période de référence qui court du 1er janvier au 31 décembre 2025, sur les prestations facturées sur Mon Compte Formation.
Le déclencheur, c’est le référencement, pas le chiffre d’affaires. La Caisse des dépôts écrit noir sur blanc que l’ensemble des organismes référencés sur Mon Compte Formation doit effectuer cette déclaration, y compris ceux qui n’ont eu recours à aucun sous-traitant. Un organisme qui a passé l’année sans facturer une seule action CPF reste donc dans le périmètre tant qu’il est référencé.
| Votre situation en 2025 | Ce que vous déclarez |
|---|---|
| Aucun recours à un sous-traitant sur Mon Compte Formation | « Non » à la question sur le recours à la sous-traitance, puis enregistrement de la déclaration |
| Recours à un ou plusieurs sous-traitants | « Oui », puis le chiffre d’affaires Mon Compte Formation, le chiffre d’affaires sous-traité, le nombre de sous-traitants et le fichier les listant |
| Prestations proposées sur Mon Compte Élu | La même déclaration, l’obligation s’applique aussi |
| Organisme référencé mais sans facturation CPF sur la période | La déclaration reste due, avec la réponse « non » |
Les données à réunir avant d’ouvrir EDOF
Trois informations conditionnent le remplissage, et il vaut mieux les avoir sous les yeux avant de commencer : votre chiffre d’affaires réalisé et facturé sur Mon Compte Formation en 2025, la part de ce chiffre d’affaires réalisée en sous-traitance, et l’identité complète de chaque sous-traitant mobilisé.
Le premier montant s’affiche automatiquement dans EDOF, calculé par la plateforme. Il reste modifiable : si votre comptabilité ne tombe pas sur le même chiffre, c’est à vous de corriger et de savoir justifier l’écart. Le second montant, lui, n’est jamais prérempli.
Pour chaque sous-traitant, il vous faut le SIRET, la raison sociale et le numéro de déclaration d’activité. Et surtout, il faut avoir vérifié en amont que ce sous-traitant remplit bien ses obligations, ou qu’il en est exempté : la déclaration vous demande de vous prononcer, pas de constater.
Le parcours de déclaration, écran par écran
Étape 1. Connectez-vous à votre espace EDOF. Depuis le 3 septembre 2026, l’accès passe par une double authentification : si vous ne l’avez pas encore activée, traitez ce point avant tout le reste, comme expliqué dans notre article sur la double authentification EDOF.
Étape 2. Ouvrez le menu « Données administratives », puis la rubrique « Sous-traitance », et cliquez sur « Procéder à la déclaration ».
Étape 3. Indiquez si votre organisme a eu recours ou non, en 2025, à des sous-traitants pour exécuter des actions proposées sur Mon Compte Formation. Une réponse négative se valide en enregistrant, et la déclaration est terminée.
Étape 4. Vérifiez le chiffre d’affaires 2025 affiché automatiquement, et modifiez-le si votre comptabilité dit autre chose.
Étape 5. Déclarez le chiffre d’affaires sous-traité réalisé et facturé sur Mon Compte Formation en 2025, puis le nombre de sous-traitants concernés.
Étape 6. Répondez aux deux questions de contrôle. La première porte sur les obligations sociales et fiscales de vos sous-traitants : si au moins un d’entre eux n’est pas à jour, la réponse est « non ». La seconde porte sur la certification Qualiopi et l’habilitation à former : vous répondez « oui » si tous les sous-traitants déclarés remplissent ces deux obligations, ou si ceux qui ne les remplissent pas en sont exemptés.
Étape 7. Téléversez le fichier listant vos sous-traitants, puis enregistrez.
Le fichier des sous-traitants : trois colonnes, zéro fantaisie
Le fichier attendu est un tableur aux formats .xls, .xlsx ou .csv. Il tient en trois colonnes, avec les titres en première ligne, sur une seule feuille.
| Colonne | Format attendu |
|---|---|
| SIRET | 14 chiffres, sans espace ni caractère spécial |
| Raison sociale | Nom de l’organisme sous-traitant |
| Numéro de Déclaration d’Activité | 11 caractères alphanumériques, sans espace ni caractère spécial |
Les rejets viennent presque toujours de la mise en forme, pas du contenu. La Caisse des dépôts recommande un nom de fichier court et sans caractère spécial, des cellules au format texte, aucune ligne vide en haut, au milieu ou en bas du tableau, et déconseille les copier-coller depuis un autre classeur. Un modèle est téléchargeable directement dans l’écran de dépôt.
Le plafond de 80 % : ce qu’il plafonne exactement
Depuis le 1er avril 2024, le chiffre d’affaires qu’un organisme peut sous-traiter est limité à un pourcentage du chiffre d’affaires annuel réalisé sur Mon Compte Formation. Ce pourcentage est fixé par l’arrêté du 3 janvier 2024, pris pour l’application de l’article R. 6333-6-2 du code du travail, et il a été établi à 80 %.
L’assiette mérite qu’on s’y arrête : le plafond se calcule sur le chiffre d’affaires réalisé sur Mon Compte Formation, pas sur le chiffre d’affaires total de votre structure. Un organisme dont l’activité CPF ne représente qu’une fraction du volume global raisonne donc sur cette fraction, et sur elle seule. C’est aussi ce périmètre que votre déclaration décrit.
Deux règles s’ajoutent au plafond. Le sous-traitant ne peut pas sous-traiter à son tour l’action qui lui a été confiée. Et l’organisme donneur d’ordre reste responsable de la conformité de ses sous-traitants : depuis le décret n° 2023-1350, les pratiques commerciales d’un sous-traitant sont soumises aux mêmes conditions que celles du donneur d’ordre.
Ce que vos sous-traitants doivent détenir
Le décret n° 2023-1350 aligne les sous-traitants sur les obligations des organismes référencés. Deux de ces obligations connaissent des exemptions, et ce sont précisément celles qui font hésiter au moment de répondre « oui » ou « non » dans EDOF.
| Obligation du sous-traitant | Exemption prévue |
|---|---|
| Détenir un numéro de déclaration d’activité | Aucune |
| Être à jour de ses obligations légales, sociales et fiscales | Aucune |
| Disposer des capacités pédagogiques nécessaires | Aucune |
| Ne pas être déréférencé de Mon Compte Formation | Aucune |
| Ne pas sous-traiter lui-même son action de sous-traitance | Aucune |
| Être certifié Qualiopi | Sous-traitant relevant du régime micro-social dont le chiffre d’affaires annuel est inférieur à 77 700 € hors taxes |
| Détenir l’habilitation du porteur de la certification | Même exemption micro-social, ou action de formation qui ne prépare ni à un bloc de compétences complet d’une certification RNCP, ni à l’intégralité d’une certification enregistrée au Répertoire spécifique |
Pour les formations délivrées aux élus dans le cadre de leur mandat, deux conditions supplémentaires s’appliquent au sous-traitant : être agréé par le ministère chargé des collectivités territoriales, et réaliser au maximum 45 % du montant hors taxes des frais pédagogiques de la formation.
Vérifier la certification d’un partenaire ne demande pas de lui écrire. L’Annuaire des Entreprises affiche l’information dans l’onglet « Labels et certificats » de la fiche de chaque structure, et la Caisse des dépôts renvoie elle-même vers cet outil. Faites cette vérification avant de signer le contrat, pas au moment de déclarer.
Le lien direct avec votre dossier Qualiopi
La déclaration EDOF et l’audit Qualiopi lisent la même réalité par deux portes différentes. C’est la cohérence entre les deux qui se contrôle.
Côté contrat, le décret impose un écrit détaillé, qui précise les missions confiées au sous-traitant, le contenu et la sanction de la formation, les moyens mobilisés, les conditions de réalisation et de suivi de l’action, ainsi que la durée, la période de réalisation et le montant de la prestation. Ce sont exactement les pièces que réclame la fiche de l’indicateur 27 sur la sous-traitance, et un contrat de deux paragraphes ne les couvre jamais toutes.
Côté registre, un organisme qui déclare zéro sous-traitance dans EDOF tout en facturant des sessions animées par des intervenants externes non salariés se met en difficulté sur les deux tableaux à la fois. Ce point avait déjà été durci par la version 15 des conditions générales d’utilisation de Mon Compte Formation, que nous avons détaillée dans notre analyse des CGU v15. La règle de bon sens tient en une phrase : ce que vous déclarez sur EDOF, votre registre de sous-traitants et vos contrats doivent le dire pareil.
Enfin, la traçabilité contractuelle de la sous-traitance figure parmi les points renforcés par le référentiel applicable aux audits à partir du 1er novembre 2026. Un dossier remis à plat pour la déclaration de septembre sert donc deux fois. Notre guide CPF et financements replace cette obligation dans l’ensemble des conditions de référencement.
Ce que les textes consultés ne précisent pas
Les pages officielles de la Caisse des dépôts fixent une date limite, une procédure et un plafond. Elles ne publient pas de barème de sanction attaché au défaut de déclaration, et nous n’avons pas trouvé de texte qui en fixe un. Nous n’en inventerons donc pas.
Ce qui est certain, en revanche, c’est que la déclaration est une obligation réglementaire adossée au décret n° 2023-1350 et aux conditions générales d’utilisation de la plateforme, et que le non-respect des conditions de référencement expose un organisme à une procédure de déréférencement. Traiter la déclaration comme facultative revient à parier sur le fait que personne ne regardera. Le pari est mauvais, et il coûte cher : la perte du référencement fait tomber l’accès au financement CPF pour tout le catalogue, pas seulement pour les actions sous-traitées.
Sources et références
Portail des organismes de formation, Caisse des dépôts, « Sous-traitance : début de la campagne de déclaration 2026 » : https://of.moncompteformation.gouv.fr/espace-public/sous-traitance-debut-de-la-campagne-de-declaration-2026
Portail des organismes de formation, « Sous-traitance et CPF : ce qui change depuis le 1er avril 2024 » : https://of.moncompteformation.gouv.fr/espace-public/sous-traitance-et-cpf-ce-qui-change-depuis-le-1er-avril-2024
Portail des organismes de formation, « Comment effectuer ma déclaration de sous-traitance ? », mis à jour le 24 août 2026 : https://of.moncompteformation.gouv.fr/espace-public/aide/comment-effectuer-ma-declaration-de-sous-traitance
Décret n° 2023-1350 du 28 décembre 2023 portant diverses mesures relatives au compte personnel de formation : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000048729031
Arrêté du 3 janvier 2024 portant fixation du plafond mentionné à l’article R. 6333-6-2 du code du travail : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000048932062
Article L. 6323-9-2 du code du travail, introduit par la loi n° 2022-1587 du 19 décembre 2022 : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000046761720
Foire aux questions du ministère du Travail et des Solidarités sur l’encadrement de la sous-traitance : https://travail-emploi.gouv.fr/compte-personnel-de-formation-cpf-encadrement-de-la-sous-traitance-des-organismes-de-formation-foire-aux-questions
Questions fréquentes
Dois-je déclarer si je n’ai eu aucun sous-traitant en 2025 ?
Oui. La Caisse des dépôts précise que tous les organismes référencés sur Mon Compte Formation doivent effectuer la déclaration, y compris ceux qui n’ont eu recours à aucun sous-traitant. Il suffit de répondre « non » à la question sur le recours à la sous-traitance, puis d’enregistrer.
Quelle période la campagne 2026 couvre-t-elle ?
Elle porte sur les prestations facturées entre le 1er janvier et le 31 décembre 2025. La déclaration elle-même est ouverte du 1er mai au 30 septembre 2026.
Sur quelle base se calcule le plafond de 80 % ?
Sur le chiffre d’affaires annuel réalisé sur Mon Compte Formation, et non sur le chiffre d’affaires total de l’organisme. Le pourcentage est fixé par l’arrêté du 3 janvier 2024, pris pour l’application de l’article R. 6333-6-2 du code du travail.
Mon sous-traitant doit-il obligatoirement être certifié Qualiopi ?
En principe oui, mais une exemption existe pour les sous-traitants qui relèvent du régime micro-social et dont le chiffre d’affaires annuel est inférieur à 77 700 euros hors taxes. Cette même exemption vaut pour l’habilitation délivrée par le porteur de la certification, à laquelle s’ajoute une seconde exemption pour les actions qui ne préparent ni à un bloc de compétences complet d’une certification RNCP, ni à l’intégralité d’une certification du Répertoire spécifique.
Comment vérifier qu’un sous-traitant est bien certifié ?
L’Annuaire des Entreprises publie l’information dans l’onglet « Labels et certificats » de la fiche de la structure. La vérification doit être faite avant de conclure le contrat de sous-traitance, pas au moment de remplir la déclaration.
Que se passe-t-il si je dépasse le plafond de 80 % ?
Les textes consultés fixent le plafond mais ne publient pas de barème de sanction associé. Ce qui est établi, c’est que le respect des conditions de référencement conditionne le maintien sur Mon Compte Formation, et qu’un déréférencement fait tomber l’accès au financement CPF pour l’ensemble du catalogue.
Ce qu’il faut retenir
La déclaration de sous-traitance ne prend pas une journée quand le dossier est en ordre, et une semaine quand il ne l’est pas. Bloquez une heure avant le 30 septembre 2026 pour trois choses : sortir votre chiffre d’affaires Mon Compte Formation 2025 et la part sous-traitée, monter le fichier SIRET, raison sociale et NDA de vos sous-traitants, et vérifier leur situation Qualiopi ou leur exemption.
Ce même travail alimente directement votre dossier d’audit sur la sous-traitance. Si vous découvrez à cette occasion que vos contrats ne contiennent pas les mentions exigées, ou que votre registre ne colle pas à ce que vous vous apprêtez à déclarer, c’est le bon moment pour reprendre le sujet. Notre équipe le traite dans le cadre de l’accompagnement à la certification Qualiopi, et un premier échange gratuit suffit à savoir si votre organisation tient la route sur ce point.


